スミセイ・デジタルコンシェルジュ

スクリーンショット
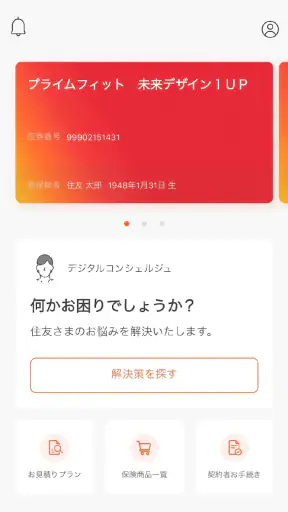
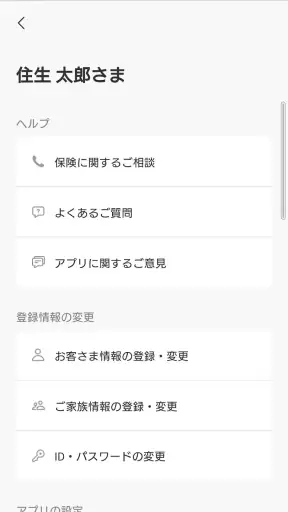
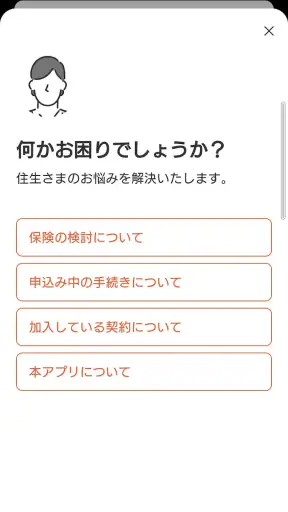
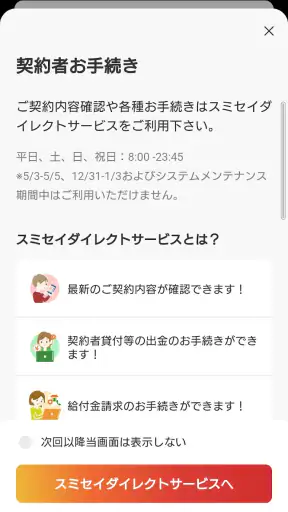
詳細
- 評価
- 3.2
- バージョン
- 1.0.18
- 開発者
- 住友生命保険相互会社
保険の手続きや相談は、必要になった瞬間に限って書類や連絡先を探す手間が増えがちです。そこで実際に使ってみたのが、住友生命保険相互会社の金融系アプリ、スミセイ・デジタルコンシェルジュです。保険に関する用事をスマートフォンに寄せ、日常の健康や生活にも目を向ける設計ですが、私が注目したのは、最初の便利さが一時的なものに終わらず、毎月使う理由として残るかどうかでした。
このアプリは無料で利用でき、対象年齢は3歳以上です。2023年3月23日に公開され、現在のバージョンは1.0.18、対応する最低OSは9となっています。金融カテゴリのアプリとしては、保険をまったく知らない人向けの情報アプリというより、住友生命との契約や相談をスマートフォンから扱いたい人に向いた窓口という印象です。
最初の一週間で感じる便利さと、使い始めの注意点
初週に感じやすい魅力は、保険に関する用事を一か所にまとめる発想です。保険会社への連絡、手続き、相談といった目的ごとに別の方法を探す代わりに、まずアプリを開いて入口を確認できる。この順番に変わるだけでも、忙しい日に感じる心理的な負担は小さくなります。
たとえば、仕事中に保険証券の内容を確認したくなったものの、帰宅後に書類を探す時間が取れない場面を考えてみてください。アプリを先に開けば、今すぐ自分で進められることと、相談したほうがよいことを切り分けるきっかけになります。すべてをその場で完了させるというより、保険の用事を放置しないための入口として役立つタイプです。
初回利用で大切なのは、便利そうだからといって、いきなり日常的な健康管理の道具として期待しすぎないことです。私の印象では、このアプリの中心はあくまで住友生命の保険に関するデジタル窓口です。健康や生活に関する要素は、契約や相談との接点を増やす方向で考えると使い道が見えやすくなります。
また、保険アプリは一般的な家計簿や銀行アプリとは目的が違います。支出を毎日細かく記録したい人、複数の保険会社を横断して保障を比較したい人には、専用の家計管理サービスや比較サイトのほうが向いています。こちらは住友生命との関係を持つ人が、自分の用事を整理するためのアプリとして評価するのが自然です。
アプリの評価は平均3.2で、評価数は159件、レビュー数は45件です。500K以上のインストールがあるため、一定の利用者に届いている一方、評価だけを見て万能な完成品と判断するのはおすすめしません。金融手続きでは、画面のわかりやすさだけでなく、自分の契約状況や用件に合っているかが使い心地を大きく左右するからです。
初週に試すなら、目的を一つに絞るのがコツです。契約内容を確認したいのか、相談先を探したいのか、手続きを進めたいのかを決めてから触ると、アプリの価値を判断しやすくなります。あれもこれも試そうとすると、保険の専門用語や確認事項に意識を取られ、アプリそのものの使いやすさを見誤りやすいです。
相談の入口として使うときの現実的な流れ
私なら、まず相談内容を短い文章にまとめてからアプリを開きます。「住所変更をしたい」「保障内容を確認したい」「給付に関して相談したい」のように、用件を一行で言える状態にしておくのです。これだけで、アプリ内の案内を見たときに、必要な手続きへ進むべきか、担当者に相談すべきかを判断しやすくなります。
ここでのポイントは、アプリを保険の専門家の代わりに扱わないことです。情報を読んで自分で決められる内容と、契約条件を確認しなければ判断できない内容は分ける必要があります。後者を無理に自己解決しようとせず、相談のための準備に使うほうが、時間の短縮につながります。
家族の保険をまとめて管理したい人は、誰の契約について話しているのかを最初に整理しておくと安心です。保険は契約者、被保険者、受取人が異なる場合があるため、家族のスマートフォンに入れれば自動的に全員分が扱える、と考えるのは危険です。自分が確認できる範囲を意識しながら使うべきアプリです。
毎月使う価値はどこに残るのか
保険アプリの難しさは、初回の手続きが終わった後です。銀行アプリのように残高を頻繁に見るわけではなく、保険金請求や契約変更も毎月発生するものではありません。そのため、スミセイ・デジタルコンシェルジュを長く残す理由は、毎日開く習慣ではなく、必要なときに迷わず使える状態を保つことにあります。
私が現実的だと思う使い方は、保険を見直す時期や生活環境が変わったときに確認することです。引っ越し、家族構成の変化、働き方の変更、まとまった支出などがあった場合、保険に関する確認事項が増えます。そのとき、相談や手続きの入口を探す時間を減らせるなら、普段あまり開かないアプリでも十分に存在意義があります。
特に、紙の書類を保管している場所を家族が把握していない家庭では、デジタル窓口があること自体に意味があります。ただし、アプリだけに頼るのではなく、契約に関する重要な情報を家族とどう共有するかは別に考えておく必要があります。スマートフォンを持っている人だけが情報にアクセスできる状態は、緊急時には弱点になり得ます。
健康や生活に寄り添う方向性も、継続利用のきっかけになり得ます。とはいえ、健康管理アプリとして毎日使うかどうかは人によって変わります。歩数、食事、睡眠などを細かく記録したい人は、健康管理に特化したアプリのほうが機能や分析に満足しやすいでしょう。保険の相談と生活・健康への関心を一つの場所で考えたい人にこそ、相性があります。
ここで見落としやすいのが、アプリを開く頻度と価値を同じにしないことです。月に何度も使わなくても、必要な日に手続きの場所がすぐ見つかるなら、十分に役立ちます。逆に、毎日開くことを目標にすると、使う用事がない時期に通知や確認作業だけが負担になり、早く飽きてしまいます。
長く使うための小さな運用方法
私はこの種のアプリを、スマートフォンの目立つ場所に置き続けるより、保険関連のアプリをまとめたフォルダーに入れるほうがよいと思います。毎日見る必要はありませんが、保険の用事が出たときに検索せず開ける状態にしておくためです。フォルダー名を「保険・手続き」のようにしておくと、家族に説明するときもわかりやすくなります。
もう一つの実用的な工夫は、相談前に質問をメモしておくことです。アプリを開いてから考えると、保障、請求、変更、必要書類など論点が混ざりやすくなります。質問を三つ程度に絞り、回答を受けた後に何をするかまで書いておくと、デジタル窓口を単なる閲覧場所ではなく、手続きの準備道具として使えます。
家族と一緒に使う場合は、アカウントや端末の扱いを曖昧にしないことも重要です。本人確認が関係する保険手続きでは、家族が代わりに操作すれば簡単になるとは限りません。本人が操作する場面、相談だけ家族が同席する場面、書類を確認する場面を分けておくと、途中で止まりにくくなります。
維持の手間と、使うたびに感じる疲れ
アプリを長期間残すかどうかを決めるとき、機能の多さよりも維持の手間が気になります。スマートフォンのOSが古い場合は、最低OSの条件を満たすか確認が必要です。現在の対応条件はOS 9以上なので、古い端末を使っている人は、インストール前に自分の端末環境を見ておくと無駄がありません。
金融関連のアプリでは、ログインや本人確認を面倒に感じる人もいます。しかし、ここを単なる邪魔な手順として見るのは適切ではありません。保険の情報や手続きに関わる以上、誰でもすぐに中へ入れる設計より、本人の確認を挟む設計のほうが安心できる場面があります。便利さと安全性の折り合いをどう感じるかで、評価はかなり変わります。
一方で、急いでいるときに確認手順が重なると疲れます。通院後や家族のことで慌ただしいときは、入力項目を探すだけで気力を使うこともあります。だからこそ、平常時に一度だけアプリを開き、自分がどこから相談や手続きを始めるのかを把握しておく価値があります。必要な日に初めて触るより、入口だけでも知っているほうが落ち着いて進められます。
更新についても、アプリを放置しすぎないほうがよいでしょう。バージョンは1.0.18で、アプリは今後も更新される可能性があります。更新を後回しにすると、画面の案内と自分の記憶がずれたり、使いたい日に確認が必要になったりします。自動更新を使うかどうかは端末の設定次第ですが、少なくとも保険の手続き前には最新版か確認する習慣を持ちたいです。
疲れの原因は、アプリ自体だけではありません。保険の用語、契約条件、必要書類、本人確認など、もともと手続きに含まれる複雑さがあります。アプリがそれらを一つの画面に集めても、判断まで自動で代わってくれるわけではありません。私は、簡単な変更や問い合わせの入口としては便利でも、保障の見直しを短時間で済ませる道具としては期待を抑えるべきだと感じました。
通常の方法と比べたときの向き不向き
電話や担当者への相談と比べると、アプリの強みは、自分の都合で入口を確認できることです。営業時間や電話をかける心理的な負担を避けたい人には、最初の一歩として使いやすいでしょう。質問を整理してから相談したい人にも、アプリを先に見る流れが合います。
ただし、複雑な事情を説明しながら判断したい場合は、電話や対面のほうが早いことがあります。契約が複数にまたがる場合、家族の状況が絡む場合、書類の意味をその場で確認したい場合は、画面を一人で読み進めるより会話のほうが誤解を減らせます。アプリを使うことにこだわらず、相談へ切り替える判断が必要です。
一般的な家計簿アプリとの違いも明確です。家計簿は日々のお金の流れを把握するものですが、このアプリは住友生命の保険に関する用事を扱うためのものです。保険料を含めた家計全体を分析したい人には別の道具が必要ですし、複数社の保障を一括比較したい人にも別の方法が向きます。反対に、住友生命の契約を中心に相談や手続きを整理したいなら、汎用アプリより話が早い可能性があります。
健康管理アプリとの比較でも同じです。運動や睡眠を詳細に記録して改善したい人は専用アプリを選ぶべきです。このアプリに期待するなら、保険と生活・健康への関心を分断せずに考えられる点です。健康データの分析だけを目的にするのではなく、生活の変化を保険の相談につなげたい人に向いています。
目新しさが消えた後も残すべきか
結論から言うと、私は住友生命の契約者、または同社への相談や手続きをスマートフォンで進めたい人には、入れておく価値があると感じました。毎日使うアプリではありませんが、保険の用事が発生したときに、連絡先や手続きの入口を探す時間を減らせるからです。無料で始められる点も、必要性を試しやすくしています。
ただし、全員に長期利用をすすめるわけではありません。住友生命との契約や相談予定がなく、保険を複数社で比較したい人、家計全体を管理したい人、健康記録を中心に使いたい人には、別のアプリのほうが目的に合います。保険に関する用事がほとんどない人も、毎日開く習慣を無理に作る必要はありません。
このアプリの価値は、派手な新機能を追いかけることではなく、必要なときに迷わない状態を保つことです。最初の週に相談や手続きの入口を確認し、その後は生活の変化があったときだけ使う。これくらいの距離感が、疲れずに続けるための現実的な使い方だと思います。
評価3.2という数字からも、使う人の期待が一様ではないことがうかがえます。保険アプリに求めるものが「契約に関する窓口」なのか、「毎日の健康管理」なのかで、同じ画面でも印象は変わります。私は、前者を求める人なら試す価値があり、後者だけを求める人なら専門アプリを優先したほうがよいと判断します。
最終的には、スマートフォンの中に置いておく保険の連絡帳として考えるのが一番しっくりきます。使わない月があっても問題はなく、相談や手続きが必要になったときに役割を果たせればよい。目新しさではなく、必要な日に迷わず動けるかを基準に選ぶなら、スミセイ・デジタルコンシェルジュは、対象者をかなり明確にした実用的な選択肢です。


